 El principio de buena regulación se encuentra positivizado en el artículo 129 de la Ley 39/2015, de 1 de octubre, del Procedimiento Administrativo Común de las Administraciones Públicas, y tiene por objeto generar un marco normativo estable, predecible, integrado y claro, que facilite la actuación y toma de decisiones de las personas y empresas.
La buena regulación encuentra su fundamento en el principio de seguridad jurídica, al que el Tribunal Constitucional dotó tempranamente de contenido material al afirmar que: “La exigencia del <art.> 9.3 relativa al principio de seguridad jurídica implica que el legislador debe perseguir la claridad y no la confusión normativa, debe procurar que acerca de la materia sobre la que se legisle sepan los operadores jurídicos y los ciudadanos a qué atenerse, y debe huir de provocar situaciones objetivamente confusas” (STC 46/1990, de 15 de marzo, FJ. 4).
Por lo que respecta al derecho a una buena administración, el artículo 41 de la Carta de los Derechos Fundamentales de la Unión Europea constituye su referencia normativa más explícita. El Tribunal Supremo ha señalado que se trata de un derecho que también se infiere de diversos preceptos constitucionales: del artículo 9.3 CE, que garantiza la interdicción de la arbitrariedad de los poderes públicos; del artículo 103 CE, que declara que la Administración Pública debe servir con objetividad los intereses generales, y del artículo 106 CE, que atribuye a los tribunales el control de la legalidad de la actuación administrativa.
El derecho a una buena administración presenta una vinculación directa con la aplicación de los tributos, con cada procedimiento tributario, entendido como conjunto ordenado de actuaciones realizadas para dictar el acto administrativo, es decir, se inserta en lo que el Prof. TEJERIZO LÓPEZ denomina gráficamente “el tributo en movimiento”.
En este comentario nos disponemos a proyectar el principio de buena regulación y el derecho a una buena administración sobre la inspección catastral y la inspección tributaria del IBI, que constituyen potestades administrativas diferentes, aunque estrechamente relacionadas.
La inspección catastral tiene por objeto la regularización de la descripción catastral de los bienes inmuebles, a resultas de las actuaciones de comprobación e investigación de los hechos, actos, negocios y demás circunstancias relativas a los bienes inmuebles susceptibles de originar una incorporación o modificación en el Catastro Inmobiliario. La inspección tributaria del IBI tiene por finalidad la regularización de la situación tributaria del obligado tributario en relación con este impuesto.
Ahora bien, dada la identidad entre el valor catastral y la base imponible del IBI ambos procedimientos son interdependientes. Su nexo de unión está conformado por el acuerdo de modificación de los datos descriptivos del inmueble inspeccionado, que culmina el procedimiento de inspección catastral, y constituye presupuesto necesario para el inicio del procedimiento de inspección tributaria del IBI.
Así, la inspección catastral opera como un “prius lógico y funcional” respecto de la inspección tributaria del IBI.
En su redacción originaria, el artículo 78.3 de la Ley reguladora de las Haciendas locales residenció la inspección catastral en los órganos competentes de la Administración del Estado, sin perjuicio de las fórmulas de colaboración que se pudieran establecer con las entidades locales. Sin embargo, en su apartado segundo omitió la referencia a la inspección tributaria del IBI. Esta incompleta regulación legal provocó interpretaciones contrapuestas sobre la relación existente entre la inspección catastral y la inspección tributaria del IBI.
A ello se añade que el derogado Real Decreto 1390/1990, de 2 de noviembre, sobre colaboración de las Administraciones Públicas en materia de gestión catastral y tributaria e inspección catastral, limitó las actuaciones de inspección catastral por las entidades locales, al excepcionar del régimen de delegación la asignación individualizada de los valores catastrales y, consecuentemente, derivar la inspección catastral a la encomienda de gestión. El resultado de esta restricción reglamentaria fue que durante el periodo comprendido entre 1990 y 2006, la plena inspección tributaria del IBI por las Entidades locales resultara inviable.
Ley 48/2002, de 23 de diciembre, del Catastro Inmobiliario dotó a la normativa reguladora de la institución catastral de sustantividad propia. Esta ley constituye el antecedente directo del vigente Texto Refundido de la Ley del Catastro Inmobiliario, que dedica el Capítulo IV del Título I (artículos 19 a 21) a la inspección catastral.
Esta regulación legal fue objeto de una primera modificación a través de la Ley 16/2012, de 27 de diciembre, con el fin de posibilitar la tramitación abreviada del procedimiento de inspección catastral, en línea con lo dispuesto en la Ley General Tributaria, que permite prescindir del trámite de audiencia previo a la propuesta de resolución cuando se suscriban actas con acuerdo o cuando en las normas reguladoras del procedimiento está previsto un trámite de alegaciones posterior a dicha propuesta.
El reducido número de actuaciones de inspección catastral recogidas en las sucesivas Memorias anuales de la Dirección General del Catastro evidencia su configuración como una función residual del resto de actuaciones de gestión catastral. Conforme con la última Memoria anual de la Dirección General del Catastro en el ejercicio 2025 se realizaron 6.678 actuaciones de inspección catastral y se tramitaron 422 expedientes sancionadores (https://www.catastro.hacienda.gob.es/documentos/memoria_anual_dgc_2025.pdf ).
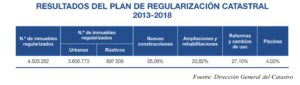
Desde una perspectiva comprobadora, la citada Ley 16/2012, de 27 de diciembre, también creó, inicialmente con carácter temporal, un procedimiento de regularización catastral regulado en la disposición adicional tercera del TRLCI. Conforme su exposición de motivos, su finalidad era “mejorar la lucha contra el fraude fiscal que supone la falta de incorporación al Catastro de los bienes inmuebles y de sus alteraciones físicas”. La Ley 6/2018, de 3 de julio, de Presupuestos Generales del Estado para 2018 lo ha convertido en un procedimiento permanente de comprobación catastral.
Los resultados obtenidos por la Dirección General del Catastro a través de este procedimiento de regularización han sido notables, aunque indirectamente también han puesto de manifiesto la deficiente inspección catastral y tributaria del Impuesto sobre Bienes Inmuebles.
Las diferencias más relevantes entre los procedimientos de inspección catastral y de regularización catastral son las siguientes:
- En primer lugar, el plazo máximo de duración del procedimiento de regularización catastral es de seis meses, cuyo incumplimiento determina su caducidad y el archivo de todas las actuaciones (disposición adicional tercera, apartado 3, letra e) del TRLCI). Por el contrario, el Tribunal Supremo ha concluido recientemente que el procedimiento de inspección catastral tiene como plazo máximo de duración el fijado en el artículo 150.1 LGT, y que su incumplimiento no determina la caducidad del procedimiento, de acuerdo con lo dispuesto en el artículo 150.6 de la citada norma (SSTS de 15 de diciembre de 2025, ECLI:ES:TS:2025:5955 y ECLI:ES:TS:2025:6083; de 16 de diciembre de 2025, ECLI:ES:TS:2025:5998 y de 22 de diciembre de 2025, ECLI:ES:TS:2025:6075).
- En segundo lugar, las actuaciones objeto de regularización catastral están excluidas de su tramitación a través de fórmulas de colaboración (disposición adicional tercera, apartado 2, del TRLCI).
- En tercer lugar, la regularización de la descripción catastral de los inmuebles realizada mediante el procedimiento de regularización catastral excluye la aplicación de sanciones catastrales e incorpora la exigencia de una tasa catastral (disposición adicional tercera, apartados 5 y 8 del TRLCI).
Los arts. 47 a 61, 64 apartados 1 y 3 y 65 vigente Real Decreto 417/2006, de 7 de abril, atribuyen la inspección catastral a la Subdirección General de Valoración e Inspección y a las Gerencias del Catastro.
Actualmente, la inspección catastral también puede realizarse a través de las “actuaciones de inspección conjunta” con ayuntamientos y entidades públicas que ejerzan la gestión tributaria del IBI, con fundamento en el art. 21.2 del TRLCI. Las Entidades locales pueden llegar a extender actas de colaboración en la inspección catastral, lo que amplía sus potestades en esta materia. No obstante, ello no implica el ejercicio pleno de la inspección catastral por los ayuntamientos y las entidades gestoras del IBI, dado que el Inspector-Jefe de la Gerencia debe manifestar su conformidad con la propuesta de regularización catastral, y la resolución del procedimiento corresponde a la Gerencia catastral.
Por último, el reglamento catastral también prevé la delegación de competencias a través de los convenios de colaboración para que las Entidades locales y otras entidades que ejerzan la gestión tributaria del IBI puedan realizar actuaciones de investigación, en el seno de un procedimiento de inspección catastral, relativas a hechos, actos, negocios y demás circunstancias susceptibles de originar una incorporación o modificación en el Catastro Inmobiliario.
La delegación de la inspección catastral constituye el nivel máximo de colaboración, aunque la norma reglamentaria limita expresamente las actuaciones delegadas a las actuaciones de investigación catastral en el art. 64.3 apartado e) del Real Decreto 417/2006. La comprobación e investigación constituyen dos vertientes de una misma actuación inspectora, por lo que las actuaciones de comprobación catastral también deberían poder desplegarse en el marco de una inspección catastral delegada.
A partir de 2018, las Entidades locales están suscribiendo una nueva generación de convenios de colaboración en materia catastral que, conforme a la normativa reglamentaria, pueden adoptar un régimen jurídico de delegación de competencias, de encomienda de gestión o mixto. El nuevo modelo de convenio contiene, en su estipulación cuarta, las actuaciones de colaboración en mantenimiento catastral y establece que, en régimen de encomienda de gestión, los ayuntamientos podrán realizar actuaciones de colaboración en la actualización de las descripciones catastrales de los inmuebles originadas por los hechos, actos, negocios y demás circunstancias susceptibles de producir una incorporación o modificación en el Catastro Inmobiliario.
Así, los nuevos convenios no contienen referencia alguna a la posible delegación de la inspección catastral para la realización de actuaciones de investigación catastral. En nuestro criterio, los convenios de colaboración en materia catastral con las Entidades locales deberían ser mixtos, e incluir expresamente la posibilidad de ejercer, por delegación, la inspección catastral.
Son excepción aquellos ayuntamientos que han suscrito con la Dirección General de Catastro convenios específicos en materia de inspección catastral en régimen de delegación de competencias, con el objeto de realizar actuaciones de investigación de los hechos, actos, negocios y demás circunstancias susceptibles de originar una incorporación o modificación en el Catastro Inmobiliario (véase, el convenio suscrito entre la Dirección General del Catastro y el Ayuntamiento de Madrid en materia de inspección catastral en régimen de delegación de competencias, publicado en el BOE N.º 44, de 20 de febrero de 2020, que sustituye a la adenda formalizada entre ambas administraciones el 10 de mayo de 2007, o el convenio suscrito entre la Dirección General del Catastro y el Ayuntamiento de Murcia con el mismo objeto, publicado en el BOE N.º 107 de 2 de mayo de 2024).
El modelo cooperativo de mantenimiento catastral constituye una línea estratégica del Catastro iniciada hace más de dos décadas y reforzada por las últimas reformas legales. Su objetivo es mejorar la actualización de los datos catastrales ampliando las comunicaciones a cada vez más alteraciones catastrales y, paralelamente, simplificar las cargas administrativas de los titulares catastrales, reduciendo los supuestos de declaración catastral. Estas medidas permiten que el mantenimiento catastral sea más inmediato y, por ello resultan, acertadas.
No obstante, las relaciones cruzadas entre los diferentes procedimientos de incorporación catastral pueden provocar disfunciones que lesionan el derecho a una buena administración.
Por ejemplo, los distintos supuestos de incorporación mediante comunicaciones previstos en el art. 14 del TRLCI no tienen una relación unívoca con el procedimiento de incorporación mediante declaración regulado en el art. 13 del TRLCI. Las comunicaciones previstas para notarios y registradores en el apartado a) del art. 14.1 del TRLCI eximen en todo caso de la obligación de declarar al titular catastral. Las previstas para los ayuntamientos en la letra b) están condicionadas a su establecimiento mediante ordenanza fiscal, y las recogidas en las letras f) y g) no eximen de la obligación de declarar, salvo que se produzcan con anterioridad a la finalización del plazo máximo para cumplir con dicha obligación.
Los procedimientos de inspección y regularización catastral coinciden en la comprobación de los bienes inmuebles urbanos y los rústicos con construcción y, como hemos expuesto, las consecuencias jurídicas en relación con la exigencia de las sanciones catastrales son muy distintas en uno y otro procedimiento. Por ello, la resolución de la Dirección General del Catastro que determine los municipios y el período a los que se aplica el procedimiento de regularización catastral y los planes de inspección catastral recogidos en el art. 21 del TRLCI deben delimitar claramente su relación.
Y, en relación con los efectos en el IBI del procedimiento de subsanación de discrepancias es doctrina del Tribunal Supremo (véase, la STS de 18 de enero de 2024, ECLI:ES:TS:2024:280 ) que <una Administración que “sirve con objetividad los intereses generales” -como nuestra Constitución proclama- y que debe atemperarse al indicado principio de buena administración no puede desconocer, amparándose en la estricta rigidez de la existencia de una dualidad procedimental entre gestión catastral y gestión tributaria, que una liquidación tributaria es, claramente, contraria a Derecho porque ha utilizado como base imponible un parámetro -un determinado valor catastral, en nuestro caso- que ha sido declarado contrario a Derecho por el órgano competente (en el seno de la “gestión catastral”)>.
Algunas conclusiones
Primera: Facilitar el cumplimiento espontáneo de las obligaciones catastrales y desplegar eficazmente los procedimientos de comprobación catastral e inspección tributaria del IBI no son actuaciones excluyentes, sino necesariamente complementarias para que la información catastral responda plenamente a los principios de generalidad y justicia tributaria.
Segunda: Como hemos expuesto, la inspección catastral opera como un “prius lógico y funcional” respecto de la inspección tributaria del IBI, que no tiene que resultar necesariamente secuencial. La simultaneidad de la inspección catastral y la inspección tributaria del IBI está prevista en la disposición adicional cuarta del RD 417/2006, de 7 de abril, con fundamento en el artículo 77.8 del TRLRHL, cuando la competencia para la gestión del IBI esté atribuida a la Dirección General del Catastro. La simultaneidad debería tener carácter bidireccional, es decir, también cuando las Entidades locales ejerzan la inspección catastral como competencia delegada y la inspección tributaria como competencia propia.
Tercera: La inspección tributaria del IBI se encuentra implícita en el artículo 12.1 del TRLRHL. Sin embargo, la omisión de una referencia expresa a la inspección tributaria del IBI, desde la redacción originaria de la Ley reguladora de las Haciendas locales de 1988, ha generado interpretaciones contrapuestas tanto sobre su propia existencia como sobre su relación con la inspección catastral.
Por ello, desde la perspectiva del principio de buena regulación, la rúbrica del artículo 77 del TRLRHL debería ampliarse para incluir la referencia a la “Gestión e inspección tributaria del impuesto”. Asimismo, debería incorporarse un nuevo apartado que recoja expresamente que la inspección tributaria del IBI constituye una competencia propia de los ayuntamientos, y que también prevea la posibilidad de ejercer la inspección catastral en régimen de delegación, tanto de las actuaciones de comprobación como de investigación.
Cuarta: Uno de los principales inconvenientes que presenta la gestión compartida del IBI es que el acto liquidatorio no incluye la motivación completa de la valoración catastral. La inspección tributaria del IBI, en los términos expuestos, resuelve este déficit, dado que en unidad de acto la inspección tributaria local pondrá en conocimiento del interesado tanto el procedimiento valorativo como el procedimiento liquidatorio.
Desde la perspectiva del derecho a una buena administración, debe añadirse que el procedimiento inspector constituye el cauce idóneo para que la administración tributaria despliegue sus deberes de investigación de las obligaciones tributarias ignoradas y de comprobación de la veracidad de las declaraciones presentadas, y el contribuyente pueda hacer efectivos sus correlativos derechos y garantías reconocidos legal y constitucionalmente.
Miguel Alonso Gil
Presidente del Tribunal Económico-Administrativo Municipal del Ayto. de Móstoles
Profesor asociado Derecho Financiero y Tributario UC3M