Noria
Dada la aplicación del Pacto de Estabilidad y Crecimiento (PEC) descrita en la entrada anterior de este blog, la reforma del Pacto era una cuestión objeto de debate de forma previa a la irrupción de la crisis de la COVID-19. La mayor paradoja es que si analizamos las opciones de reforma que se valoraban de forma previa a la crisis, en concreto en el año 2018, su contenido no difiere, en gran medida, de las reformas propuestas con posterioridad, en los años 2020 y 2021. Este hecho pone de manifiesto que quizás la crisis de la COVID-19 ha servido para impulsar la reforma de un Pacto extremadamente complejo, tras las dos reformas previas de 2005 y 2011/13, (no podemos perder de vista que la interpretación del PEC se lleva a cabo a través de un vademécum publicado por la Comisión), y cuyos resultados, como ya analizamos, no eran los esperados.
En cuanto al contenido de la actual reforma de la gobernanza económica y la disciplina presupuestaria propuesta por el Consejo Fiscal Europeo, cabe destacar que tiene tres ejes:
El primer eje, la creación de un mecanismo permanente de apoyo financiero a los Estados en caso de que se produzcan choques exógenos (como ha sido la COVID-19). La decisión relativa a la activación de este mecanismo tomaría en consideración una serie de parámetros automáticos, combinados con una evaluación por parte de una autoridad independiente. El mecanismo de apoyo financiero pivotaría sobre el presupuesto de la Unión Europea, en concreto, la Comisión emitiría deuda con la que financiar, esencialmente, inversión prioritaria para la UE. Esta deuda sería avalada por el presupuesto de la UE. A su vez, la deuda emitida por la Comisión, desde una perspectiva “ideal”, debería financiarse con recursos propios.
Las características de este mecanismo, por tanto, son muy similares a las del actual Mecanismo de Recuperación y Resiliencia (aprobado por el Reglamento (UE) núm. 2021/241, de febrero de 2021). En todo caso, debemos señalar que la creación de un instrumento de esta naturaleza ya se barajaba de forma previa a la crisis de la COVID-19, en concreto, la Comisión, el 31 de mayo de 2018, presentó una propuesta sobre el establecimiento de la “Función Europea de Estabilización de las Inversiones (FEEI)”. De nuevo, estos hechos nos llevan a reflexionar sobre en qué medida la crisis de la COVID-19 ha propiciado la introducción de mecanismos extraordinarios, o si por el contrario ha sido el acelerador de procesos, y de ideas, que ya estaban presentes en los objetivos de las instituciones europeas, básicamente de la Comisión.
El segundo eje es la reforma del PEC. Esta se llevaría a cabo a través de cambios en el Derecho derivado (los siete Reglamentos y la Directiva que conforma el PEC), evitando así la reforma del Tratado de Funcionamiento de la UE (TFUE), en concreto de su art. 126. Por tanto, en la medida en que no existe la voluntad de modificar el Derecho primario, ello implica que se mantendrían los criterios del déficit y la deuda públicos (art. 126. 2 TFUE), y sus respectivos porcentajes del 3% y 60% fijados en el art. 1 del Protocolo núm. 12 Protocolo anejo al TFUE (núm. 12) sobre el procedimiento aplicable en caso de déficit excesivo.
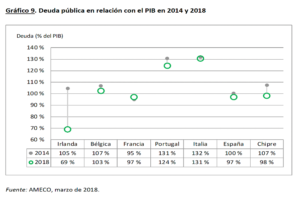
La reforma proyectada tiene como elemento clave basar el control del cumplimiento de la disciplina presupuestaria en el criterio de la deuda pública. Este criterio ha sido el gran denostado desde la entrada en vigor del Pacto en 1997, frente al criterio del déficit público. De hecho, para intentar objetivar su cumplimiento, en la reforma del PEC de 2011, se introdujo la precisión de que se daría cumplimiento al criterio de la deuda si aquellos Estados con una deuda superior al 60% llevaban a cabo una reducción anual de la misma de una veinteava parte. Este objetivo, como refleja con claridad el gráfico del citado Informe del Tribunal de Cuentas Europeo, se ha incumplido manifiestamente por los Estados más endeudados. De hecho, solo Irlanda logró alcanzarlo tras la crisis de deuda soberana de 2010.
En la potencial reforma, el cumplimiento del criterio de la deuda se pretende alcanzar a través de la regla de gasto. En la actualidad, la regla de gasto europea (prevista en el art. 5 del Reglamento núm. 1466/97, en la versión de 2011, Reglamento de Supervisión) no se configura como un objetivo en sí misma (como sí sucede en el Derecho nacional, en concreto, en el art. 12 Ley Orgánica de Estabilidad Presupuestaria y Sostenibilidad Financiera, LOEPSF), sino como mecanismo que permite evaluar si las políticas del Estado garantizan la permanencia en el objetivo presupuestario a medio plazo, o en la senda de ajuste adecuada para su consecución. La nueva reforma supondría configurar la regla de gasto como un objetivo (de hecho, su incumplimiento implicaría la activación del procedimiento de déficit excesivo). Ahora bien, para evitar su excesiva dureza se fijaría una regla de gasto específica para cada Estado. La regla de gasto no se aplicaría a los Estados miembros con una deuda inferior al 60% del PIB; en ese caso, el techo de déficit del 3% sería la única limitación.
Los motivos que llevan a las instituciones europeas a convertir la regla de gasto en la pieza central para alcanzar la reducción de deuda pública son claros. La Comisión considera que, a diferencia de los objetivos presupuestarios a medio plazo (OMP) –o de la senda para alcanzar el OMP–, cuya determinación se ve fuertemente marcada por las dificultades para determinar los datos estadísticos y las constantes re–estimaciones de las posiciones cíclicas del Estado, la regla de gasto constituye “un terreno más firme” para evaluar los resultados de las políticas fiscales de un Estado.
La regla de gasto puede medirse con cierta facilidad, puesto que tanto el crecimiento en el gasto como los efectos que la legislación tiene en los ingresos públicos se pueden evaluar en un plazo relativamente corto. Además, la efectividad de la regla de gasto, en la medida en que incide en la parte del presupuesto sobre la que los gobiernos tienen mayor control (el gasto) es muy efectiva para efectuar un férreo control de la disciplina presupuestaria. Los entes locales españoles, en este punto, han podido comprobar la certeza de estas afirmaciones.
A su vez, para evitar las disfunciones que señalamos en la aplicación de los dos componentes del PEC, la reforma prevé su unificación. De este modo, la única diferencia entre los componentes correctivo y preventivo del PEC sería su aplicación más estricta, pero no la existencia de objetivos fiscales distintos en uno u otro componente, como sucede en la actualidad.
Por último, la reforma planeada establece una aplicación de la “cláusula de salvaguardia” de manera más frecuente, no tanto como un instrumento de emergencia, sino como un mecanismo sencillo de utilizar, que sustituiría el complejo sistema de excepciones y flexibilidades que actualmente aplica la Comisión, y que ha dado margen maniobra a los Estados. Esta cláusula permitiría a los Estados desviarse de la regla de gasto en un conjunto limitado de circunstancias excepcionales, como son la existencia de una severa recesión económica o después de eventos altamente inusuales fuera del control de los gobiernos, como desastres naturales.
El tercer eje de la reforma proyectada es permitir a los Estados, cuando se evalúa el cumplimiento de la regla de gasto, determinados aumentos de gasto para financiar, esencialmente, inversión. El objetivo es evitar situaciones de escaso crecimiento económico o decrecimiento, derivadas del cumplimiento de una férrea disciplina presupuestaria. Este eje, en algún sentido, se asemeja con la introducción de las inversiones financieramente sostenibles en el marco de la estricta aplicación de la regla de gasto (arts. 12 y 32 LOEPSF) a los entes locales españoles.
Para concluir nuestro análisis simplemente nos gustaría dejar abierta la reflexión sobre en qué medida una reforma como la descrita (que tiene como objetivo desprenderse del control a través de los déficits y orientarse hacia la regla de gasto y el pilar de la deuda), supone realmente una flexibilización del Pacto, por más que se establezca una regla de gasto específica para cada Estado y una senda de reducción de deuda amplia (de unos 15 años).
Todo hace presagiar una ardua negociación, durante el año 2022, sobre el contenido de la reforma del Pacto de Estabilidad y Crecimiento.
Profesora de Derecho Tributario y Financiero
Universidad Autónoma de Madrid