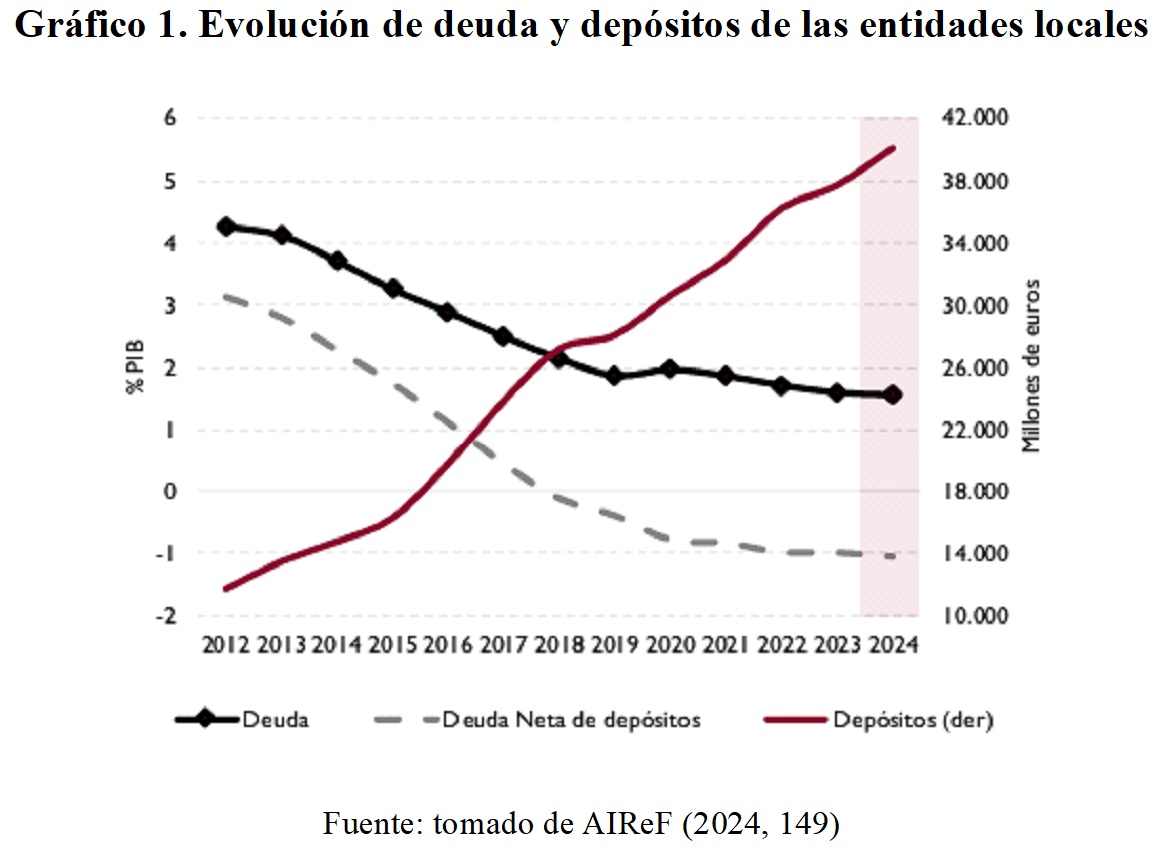
 Como se pone de manifiesto en el Gráfico 1, desde la entrada en vigor de la Ley Orgánica 2/2012, de 27 de abril, de Estabilidad Presupuestaria y Sostenibilidad Financiera (LOEPSF) en 2012, el volumen de deuda pública de las entidades locales ha descendido de manera clara y sostenida, situándose por debajo del objetivo del 3% del PIB desde el año 2016. En particular, según los datos del Banco de España, al cierre del cuarto trimestre de 2024 la deuda de las corporaciones locales, calculada según el Protocolo de Déficit Excesivo, alcanzaba el 1,4% PIB, esto es, menos de la mitad del límite que estipula la LOEPSF.
Así pues, análogamente a lo que ocurre con el equilibrio presupuestario, se constata empíricamente que las entidades locales vienen cumpliendo en los últimos años, a diferencia del resto de Administraciones públicas, con los límites de endeudamiento que se les ha establecido. Asimismo, teniendo presente que se prevé una situación de superávit para los próximos años, también cabe pronosticar que el endeudamiento seguirá dentro de los límites permitidos en un futuro próximo.
Como consecuencia de los repetidos superávits y de la notable caída del endeudamiento, en los últimos años se ha producido un fenómeno ciertamente peculiar desde el punto de vista de la Hacienda pública: tal y como se pone de manifiesto en el Gráfico 1, desde el año 2016 los depósitos bancarios de las entidades locales se han disparado, situándose en la actualidad en el entorno de los 40.000 millones de euros. Así, como se puede ver en la línea que representa la deuda neta de depósitos, las entidades locales -en su conjunto- tienen en la actualidad más ahorros que deuda, lo que evidencia una situación financiera completamente saneada.
¿Qué sentido tiene entonces acumular el dinero de las entidades locales en los bancos? Ninguno. Es más, resulta injustificado desde el punto de vista de la autonomía local seguir restringiendo la capacidad de gasto de las entidades locales, una vez que se ha demostrado que está garantizado el cumplimiento de los objetivos de estabilidad presupuestaria y de deuda pública.
Igualmente, podría resultar contraproducente desde el punto de vista presupuestario del resto de Administraciones públicas, que, a diferencia de las corporaciones locales, están ciertamente lejos de alcanzar los objetivos perseguidos. En efecto, aquí cabe hacer una reflexión coyuntural y otra más estructural. En cuanto a la primera, es notorio que si una parte de los recursos que permanecen en las cuentas bancarias fueran destinados a aumentar el gasto público, estas nuevas contrataciones, inversiones, etc., depararían mayores ingresos para el Estado, las comunidades autónomas y la Seguridad Social, por vía impositiva y de contribuciones sociales.
Pero podría plantearse ir más allá: el hecho de que exista un subsector con un superávit sostenido frente al resto de niveles que no terminan de alcanzar sus objetivos de estabilidad presupuestaria, podría llevar a la conclusión de que es necesario traspasar ciertas competencias de gasto a las entidades locales o, si se quiere ver desde otro punto de vista, quizás podría motivar la reducción del volumen de las transferencias verticales (esto es, la parte de sus ingresos que el Estado y las comunidades autónomas transfieren a las entidades locales).
En todo caso, ante la manifestación de un problema financiero de primer orden como es este, no debería seguirse la que ha sido la política habitual (de partidos políticos de diverso signo) en relación con las Haciendas locales: no hacer (casi) nada. Bien al contrario, parece más que oportuna una reforma de las reglas fiscales que, al tiempo que siga asegurando la estabilidad presupuestaria y el control de la deuda pública, permita además que las entidades locales utilicen todos sus recursos financieros en los fines que los plenos, democráticamente elegidos, estimen oportunos.
(Esta entrada es un extracto adaptado de mi capítulo “El impacto de la reactivación de las reglas fiscales en las políticas locales de vivienda y gestión de residuos”, en la obra colectiva “Instrumentos fiscales locales para la sostenibilidad: retos en vivienda y gestión de residuos”, dirigida por Albert Navarro García y coordinada por Daniel Santiago Marcos, de próxima publicación).
César Martínez Sánchez
Profesor titular de Derecho Financiero y Tributario
Universidad Autónoma de Madrid
Red social/Orcid ID: @cesarmartinezs.bsky.social /
https://orcid.org/0000-0002-2887-4039
Referencias:
- AIReF (2024), “Informe sobre los presupuestos iniciales de las Administraciones públicas 2024” Informe 2/24, disponible en https://www.airef.es/wp-content/uploads/2024/04/PRESUPUESTOS-INICIALES/Informe-Presupuestos-Iniciales-2024.pdf